

Redakcja
4up.pl
,
Najłatwiejsza inwentaryzacja jest wtedy, gdy składnik stoi w firmie, ma numer inwentarzowy i można go fizycznie zobaczyć. Komputer znajduje się przy konkretnym biurku, maszyna na hali, samochód na parkingu. Problemy zaczynają się przy pozycjach, których nie da się potraktować w ten sposób: inwestycji będącej dopiero w trakcie realizacji, licencji, urządzenia znajdującego się u kontrahenta albo maszyny użytkowanej na podstawie leasingu. Właśnie przy takich składnikach najczęściej pojawia się pokusa zastosowania jednej metody do wszystkiego, chociaż ustawa o rachunkowości wyraźnie rozróżnia spis z natury, potwierdzenie salda i weryfikację dokumentów.
Dla głównej księgowej najważniejsze pytanie nie powinno więc brzmieć: „czy ten składnik mamy w ewidencji?”, ale „jaką metodą powinniśmy potwierdzić jego stan?”. Ten sam fizyczny przedmiot może być inwentaryzowany inaczej w zależności od tego, gdzie się znajduje, kto jest jego właścicielem i jak został ujęty w księgach.
Najbardziej użyteczne jest przyporządkowanie każdej grupy aktywów do właściwej metody jeszcze przed rozpoczęciem prac. Pozwala to uniknąć sytuacji, w której komisja próbuje fizycznie „spisać” licencję na oprogramowanie albo z drugiej strony ogranicza się do sprawdzenia faktury za urządzenie, które powinno zostać rzeczywiście odnalezione.
| Rodzaj składnika | Typowa metoda inwentaryzacji | Co powinno potwierdzać stan |
|---|---|---|
| środki trwałe dostępne fizycznie | spis z natury | arkusz lub zapis elektroniczny spisu |
| maszyny i urządzenia wchodzące w skład środków trwałych w budowie | spis z natury | spis + odniesienie do ewidencji inwestycji |
| pozostałe nakłady na środki trwałe w budowie | weryfikacja | faktury, umowy, protokoły odbioru, dokumentacja inwestycji |
| wartości niematerialne i prawne | weryfikacja | umowy, licencje, dokumenty nabycia, ewidencja księgowa |
| własny majątek powierzony kontrahentowi | potwierdzenie | potwierdzenie stanu otrzymane od kontrahenta |
| obcy majątek znajdujący się w jednostce | co do zasady spis z natury | spis i informacja przekazana właścicielowi |
| środki trwałe o znacznie utrudnionym dostępie | weryfikacja | dokumentacja potwierdzająca istnienie i wartość |
| składniki w drodze | zależnie od charakteru - najczęściej weryfikacja dokumentów | dokumenty transportowe, WZ/PZ, faktury, potwierdzenia wysyłki |
Tabela jest punktem wyjścia, a nie zamiennikiem analizy konkretnego przypadku. Szczególną ostrożność trzeba zachować przy leasingu, dzierżawie i majątku powierzonym, ponieważ samo miejsce, w którym stoi urządzenie, nie przesądza jeszcze o sposobie jego ujęcia w księgach.
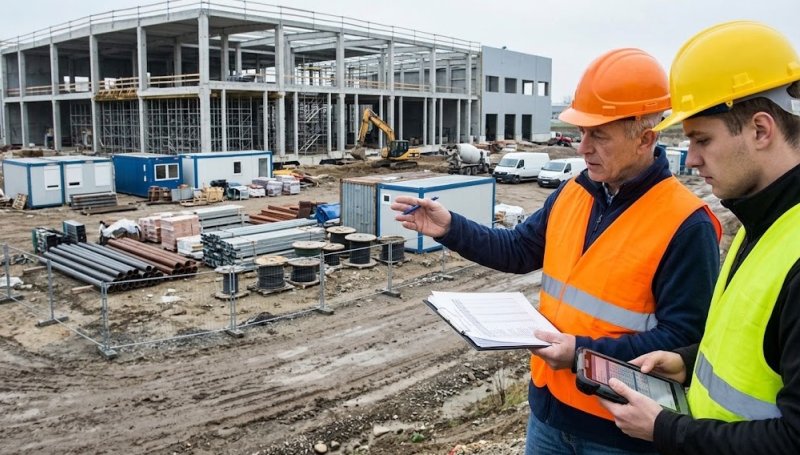
Określenie „środek trwały w budowie” może sugerować coś, czego fizycznie jeszcze nie da się policzyć. Częściowo jest to prawda. Wartość inwestycji może składać się z faktur za roboty budowlane, dokumentacji projektowej, montażu, usług wykonawców czy innych nakładów. Takich pozycji nie spisuje się poprzez przejście komisji po placu budowy i próbę przypisania każdej faktury do konkretnego elementu. Ich stan i prawidłowość trzeba zweryfikować z dokumentacją.
Nie wolno jednak z tego wyciągać wniosku, że cały środek trwały w budowie zawsze podlega wyłącznie weryfikacji. Ustawa o rachunkowości wprost wskazuje maszyny i urządzenia wchodzące w skład środków trwałych w budowie jako składniki podlegające spisowi z natury. Jeśli więc zakupiono już urządzenie technologiczne, które znajduje się na hali i czeka na montaż lub uruchomienie w ramach większej inwestycji, powinno ono zostać fizycznie potwierdzone.
W praktyce jedna inwestycja może więc wymagać zastosowania dwóch sposobów. Komisja potwierdza fizyczną obecność maszyn i urządzeń, natomiast księgowość weryfikuje wartość pozostałych nakładów z fakturami, umowami, protokołami odbioru częściowego i dokumentacją wykonawców. Szczególnie ważne jest ustalenie, czy inwestycja rzeczywiście pozostaje niezakończona. Wieloletnie pozycje „w budowie”, przy których od dawna nie ma żadnego ruchu, powinny zostać dokładnie przeanalizowane, ponieważ problem może dotyczyć nie samej inwentaryzacji, ale prawidłowości klasyfikacji aktywa.
Licencji, praw autorskich czy oprogramowania nie da się policzyć na półce, dlatego wartości niematerialne i prawne są typowym przykładem składników inwentaryzowanych poprzez porównanie danych księgowych z odpowiednimi dokumentami i weryfikację ich wartości.
Nie powinno się jednak sprowadzać tej czynności do sprawdzenia, czy kiedyś została wystawiona faktura. Trzeba ustalić, czy dane prawo nadal istnieje, czy jednostka nadal może z niego korzystać, czy okres obowiązywania licencji się nie zakończył oraz czy wartość ujęta w księgach pozostaje uzasadniona. Przy oprogramowaniu warto zwrócić uwagę na różnicę pomiędzy licencją wieczystą, prawem nabytym na określony czas a zwykłą usługą abonamentową. To, że firma loguje się do jakiegoś systemu, nie oznacza automatycznie, że posiada wartość niematerialną i prawną wykazywaną w aktywach.
Dokumentacja powinna pozwalać połączyć pozycję księgową z konkretnym prawem: umową, licencją, dokumentem nabycia i okresem użytkowania. Szczególnie w dużych organizacjach po kilku latach może się okazać, że księgowość posiada pozycję o określonej wartości, a dział IT nie potrafi już jednoznacznie wskazać, jakiego rozwiązania ona dotyczy. Inwentaryzacja jest dobrym momentem na wychwycenie takich sytuacji.
Samo stwierdzenie, że coś jest „leasingowane”, nie wystarcza do określenia sposobu inwentaryzacji. Najpierw trzeba sprawdzić, po której stronie dany składnik jest ujmowany jako aktywo zgodnie z zasadami rachunkowości. Jeżeli na podstawie warunków umowy składnik został zaliczony do aktywów jednostki korzystającej, z punktu widzenia ewidencji nie można traktować go po prostu jako cudzego przedmiotu stojącego w firmie.
Inaczej jest w przypadku składników będących własnością innych podmiotów, które zostały jednostce powierzone do użytkowania, przechowania, sprzedaży lub przetwarzania i znajdują się na jej terenie. Ustawa przewiduje objęcie takich składników spisem z natury oraz poinformowanie ich właściciela o wyniku. W praktyce oznacza to, że podczas przygotowania arkuszy trzeba wyraźnie oddzielić majątek własny od obcego. Jeśli komisja policzy znajdującą się na hali maszynę należącą do innego przedsiębiorstwa razem z własnymi urządzeniami, wynik może sztucznie tworzyć nadwyżkę.
Odwrotna sytuacja występuje wtedy, gdy to firma przekazała własny składnik kontrahentowi. Ustawa przewiduje dla powierzonych kontrahentom własnych aktywów uzyskanie potwierdzenia prawidłowości stanu wykazanego w księgach. Nie wystarczy więc założenie: „wiemy, że maszyna jest u serwisanta”. Powinien istnieć dokument pozwalający potwierdzić, że konkretny składnik faktycznie znajduje się u określonego podmiotu na dzień inwentaryzacji.
Więcej informacji o organizacji inwentaryzacji środków trwałych oraz elektronicznym spisie majątku można znaleźć pod adresem:
https://www.pwsk.pl/inwentaryzacja/program-do-inwentaryzacji/
Przy dużej liczbie składników szczególnie ważne jest zachowanie informacji o statusie i lokalizacji. Program może pomóc ustalić, że dany składnik nie powinien znajdować się w siedzibie, ponieważ został powierzony kontrahentowi, przekazany do serwisu albo przypisany do innego oddziału. Technologia nie decyduje jednak o metodzie inwentaryzacji - ta nadal wynika z charakteru aktywa i przepisów rachunkowych.
Brak środka trwałego w siedzibie nie oznacza automatycznie niedoboru. Samochód może znajdować się w trasie, laptop u pracownika terenowego, urządzenie w naprawie, a maszyna u kontrahenta. Zanim komisja zakwalifikuje pozycję jako niewyjaśnioną, powinna sprawdzić dokumentację przekazania i rzeczywistą lokalizację.
Jeżeli własny majątek został powierzony kontrahentowi, właściwym rozwiązaniem jest uzgodnienie jego stanu z tym podmiotem. Jeśli natomiast składnik pozostaje pod kontrolą jednostki, ale znajduje się w innym miejscu, sposób potwierdzenia trzeba dostosować do okoliczności oraz możliwości przeprowadzenia fizycznego spisu. Ustawa dopuszcza weryfikację dokumentacyjną między innymi wtedy, gdy spis z natury lub uzgodnienie nie mogą zostać przeprowadzone z uzasadnionych przyczyn, jednak nie powinna ona być wygodnym zamiennikiem spisu tylko dlatego, że składnik znajduje się daleko.
Podobnej uwagi wymagają aktywa w drodze. Towar wysłany przez dostawcę 30 grudnia, maszyna przewożona pomiędzy oddziałami czy urządzenie wracające z serwisu mogą w dniu bilansowym znajdować się poza obiema lokalizacjami. Wtedy najważniejszy jest dokumentacyjny ślad operacji: warunki dostawy, dokument WZ, PZ, list przewozowy, potwierdzenie wydania, faktura czy informacja od przewoźnika. Trzeba ustalić nie tylko, gdzie fizycznie znajduje się rzecz, ale przede wszystkim, czy na dzień bilansowy stanowi ona aktywo jednostki.
To właśnie dlatego trudne przypadki inwentaryzacyjne wymagają współpracy księgowości z administracją, logistyką, działem zakupów i osobami odpowiedzialnymi za majątek. Komisja może doskonale policzyć przedmioty znajdujące się w pomieszczeniu, ale bez informacji o umowach i statusie prawnym nie będzie wiedziała, które z nich powinny znaleźć się w księgach jednostki.
Dobra inwentaryzacja nie polega więc na zmuszeniu wszystkich aktywów do jednej metody. Jej celem jest dobranie właściwego sposobu potwierdzenia do konkretnego składnika. Spis z natury odpowiada na pytanie „czy rzecz rzeczywiście istnieje i gdzie się znajduje”, potwierdzenie salda pozwala uzgodnić stan aktywów znajdujących się u innych podmiotów, a weryfikacja dokumentacyjna służy tym pozycjom, których fizycznie policzyć się nie da albo dla których ustawa przewiduje właśnie taki sposób kontroli. Dopiero połączenie tych metod daje wynik, który rzeczywiście można uzgodnić z księgami rachunkowymi.
Więcej informacji o rozwiązaniach wspierających inwentaryzację, ewidencję środków trwałych i kontrolę lokalizacji majątku można znaleźć na stronie:
4up.pl
Portal z pasji do pozyskiwania wiedzy
Wielotematyczny zakres serwisu ułatwi codzienne życie
Żyj pełnią życia
E-mail: lifestyle@4up.pl


Zostaw komentarz